 JAVATEKNO
 Ryan
Berikut adalah versi penceritaan ulang (rewrite) dari berita tersebut dengan sudut pandang, susunan, dan gaya bahasa yang berbeda, namun tetap mempertahankan fakta utama dari isi artikel:
Bukan Cuma Belanja, PayLater Kini Jadi Pilihan Modal Usaha Mikro
Layanan pembiayaan Buy Now Pay Later (BNPL) atau PayLater kini tidak lagi sekadar dipakai untuk transaksi konsumtif. Temuan dari Laporan Dampak Sosial dan Ekonomi Kredivo bersama Lembaga Demografi FEB UI menunjukkan adanya pergeseran fungsi, di mana 54,3% pinjaman Kredivo pada 2025 dialokasikan untuk kebutuhan produktif.
Rincian Penggunaan Pembiayaan Produktif
Dari seluruh pinjaman produktif yang disalurkan, porsi utamanya dialokasikan untuk beberapa sektor utama:
-
Modal usaha: 48%
-
Dana pendidikan: 26%
-
Biaya kesehatan: 14%
-
Renovasi rumah: 12%
Pemanfaatan PayLater untuk modal bisnis mencatatkan lonjakan signifikan—melonjak hingga 15 kali lipat dibanding 2019. Dana modal usaha tersebut mayoritas dipakai untuk:
-
Pembelian bahan baku (40,6%)
-
Penambahan modal kerja (37,5%)
-
Biaya operasional harian (9,4%)
Dampak Nyata Bagi UMKM
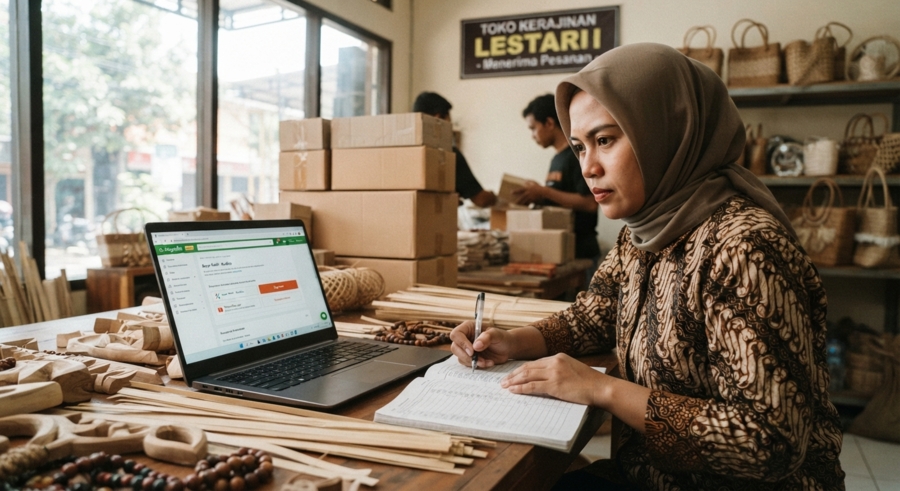
Penggunaan pembiayaan digital ini membantu menjaga kelancaran arus kas (cash flow) para pelaku UMKM. Sebanyak 69,7% UMKM menyebut stabilitas arus kas sebagai alasan utama memanfaatkan Kredivo. Selain itu, 34,4% pelaku usaha melaporkan kenaikan omzet di kisaran 10% hingga 40% setelah mendapatkan akses pembiayaan.
Menurut AFPI, potensi penggunaan pembiayaan digital untuk sektor produktif sebenarnya bisa lebih tinggi, terutama pada kelompok usaha ultra-mikro seperti pedagang makanan harian atau penjahit yang membutuhkan modal kerja kecil berjangka pendek.
Pertumbuhan Sektor Konsumtif dan Kehati-hatian
Meskipun porsi kredit produktif mendominasi, pemanfaatan konsumtif juga mengalami kenaikan dari 19,2% pada 2019 menjadi 41,7% pada 2025. Pihak Kredivo menegaskan bahwa ekspansi layanan tetap dijalankan secara hati-hati, terlihat dari debt-to-income ratio (DTI) pengguna yang terjaga aman di angka 10%–19%.